Plăţile digitale, tot mai prezente în viaţa de zi cu zi: Mulţi oameni au impresia că dispun de mai mulţi bani decât au, de fapt
 Redacția SINAIA GROUP
5 min
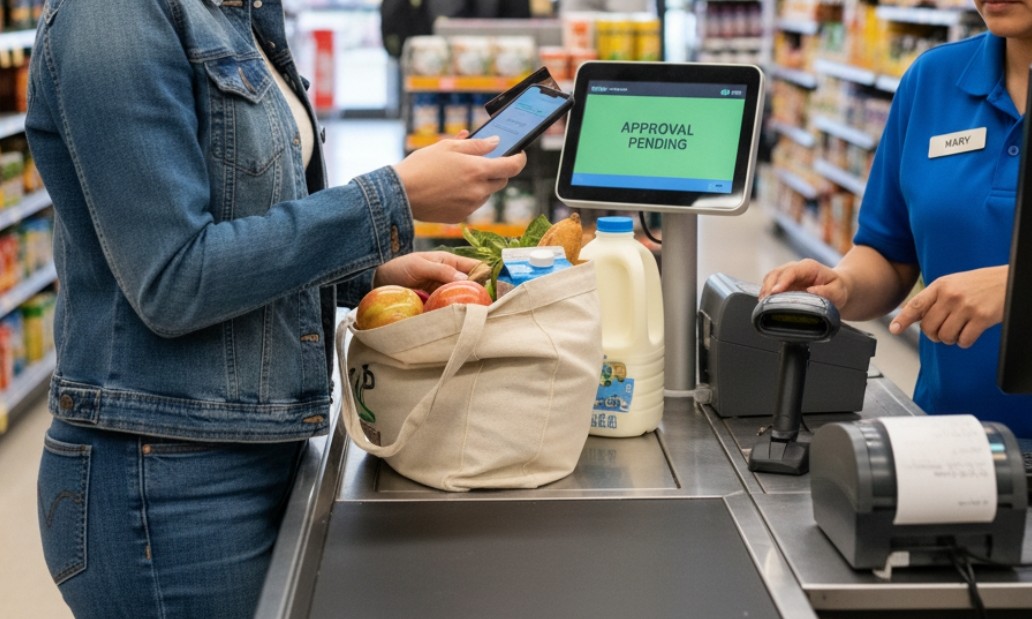
Pe măsură ce numerarul dispare din portofele, plăţile digitale devin tot mai prezente în viaţa de zi cu zi. Un simplu gest cu telefonul, cardul sau ceasul inteligent este suficient pentru a finaliza o cumpărătură. Confortul şi rapiditatea acestor metode au schimbat obiceiurile de consum, dar specialiştii avertizează că ele pot reduce percepţia asupra valorii banilor şi pot încuraja cumpărăturile impulsive. Mai multe studii arată că modul în care plătim influenţează direct cât cheltuim şi, implicit, echilibrul bugetului personal.
Plata cu cardul sau prin alte metode digitale nu este doar mai rapidă, ci pare să ne facă şi mai puţin atenţi la sumele pe care le cheltuim. Aceasta este concluzia unui studiu publicat în revista Journal of Retailing, realizat de cercetători de la University of Adelaide. Analiza, care a inclus peste 11.000 de participanţi din 17 ţări, arată că persoanele care folosesc metode de plată fără numerar tind să cheltuie mai mult decât cele care plătesc cash. „Am găsit dovezi clare că plăţile fără numerar stimulează cheltuielile”, a explicat Lachlan Schomburgk, autorul principal al cercetării. Efectul este cel mai vizibil în cazul produselor asociate cu statusul social sau cu recompensele emoţionale, precum hainele, bijuteriile şi gadgeturile. În schimb, cercetătorii au constatat că, în cazul donaţiilor şi al bacşişurilor, metoda de plată nu influenţează semnificativ suma oferită. De multe ori, diferenţa nu stă în cât câştigăm, ci în felul în care plătim. Când scoatem bani din portofel, vedem exact ce sumă pleacă şi simţim mai clar impactul cheltuielii. În schimb, o plată cu cardul, telefonul sau ceasul inteligent durează doar câteva secunde şi nu creează aceeaşi senzaţie de „pierdere” a banilor. Tocmai de aceea, spun specialiştii, este mai uşor să adăugăm produse în coş sau să facem cumpărături impulsive. Cercetătorul Lachlan Schomburgk explică faptul că lipsa contactului direct cu numerarul face ca actul cheltuirii să fie mai puţin conştient. La aceeaşi concluzie ajunge şi expertul în educaţie financiară Adrian Asoltanie, care spune că senzaţia că banii „se scurg printre degete” este adesea legată de metodele moderne de plată. Cu alte cuvinte, cu cât plata este mai simplă şi mai rapidă, cu atât tentaţia de a cheltui mai mult poate fi mai mare.
Comoditatea plăţilor digitale vine la pachet şi cu riscuri pe care mulţi le trec cu vederea. Unul dintre ele este reprezentat de cheltuielile recurente care se retrag automat din cont. Este vorba despre abonamente la platforme de streaming, aplicaţii sau alte servicii online. Odată activate, acestea pot continua să consume bani luni sau chiar ani la rând. „Sunt oameni care odată ce au automatizat o astfel de plată pot ajunge să plătească ani de zile pentru un serviciu sau pentru un produs pe care nu îl mai folosesc”, a spus expertul în educaţie financiară Adrian Asoltanie. Specialistul avertizează şi asupra efectului de „falsă prosperitate” creat de banii aflaţi în cont. Atunci când salariul, economiile şi alte venituri sunt păstrate în acelaşi loc, soldul afişat poate induce în eroare. Mulţi oameni au impresia că dispun de mai mulţi bani decât au, de fapt. „De cele mai multe ori apare un efect de falsă prosperitate, adică ţi se pare că ai mulţi bani în cont, începi să faci plăţi fără să-ţi dai seama cu această convingere că sunt mulţi bani”, a explicat Adrian Asoltanie. În realitate, o parte importantă din acea sumă este deja destinată unor cheltuieli esenţiale. Chiria, ratele, utilitaţile sau educaţia copiilor trebuie achitate indiferent de soldul afişat în cont.
Pentru mulţi consumatori, adevărata capcană nu este cardul de debit, ci cardul de credit şi posibilitatea de a plăti în rate. Atunci când costul unui produs este împărţit pe luni sau chiar ani, suma pare mai uşor de suportat, iar decizia de cumpărare devine mai simplă. În loc să analizeze preţul total, oamenii se concentrează adesea pe valoarea ratei lunare. Astfel, produse care par prea scumpe la plata integrală devin, dintr-odată, mult mai tentante. Expertul în educaţie financiară Adrian Asoltanie spune că a întâlnit părinţi care au cumpărat un scăunel auto pentru copil în valoare de 8.000 de lei. Dacă ar fi fost nevoiţi să achite întreaga sumă pe loc, preţul li s-ar fi părut foarte mare. Însă împărţirea costului pe trei ani a făcut achiziţia să pară mult mai rezonabilă. În realitate, această abordare poate ascunde costul real al produsului şi poate încuraja cheltuieli mai mari decât permite bugetul. Uneori, ratele continuă să fie plătite chiar şi după ce obiectul cumpărat nu mai este folosit, transformând o achiziţie aparent convenabilă într-o obligaţie financiară de lungă durată.
Adaugă-ne ca sursă preferată în Google