1 August: Vine Apocalipsa în imobiliare – TVA-ul standard pentru locuințele noi crește la 21%
 Redacția SINAIA GROUP
6 min
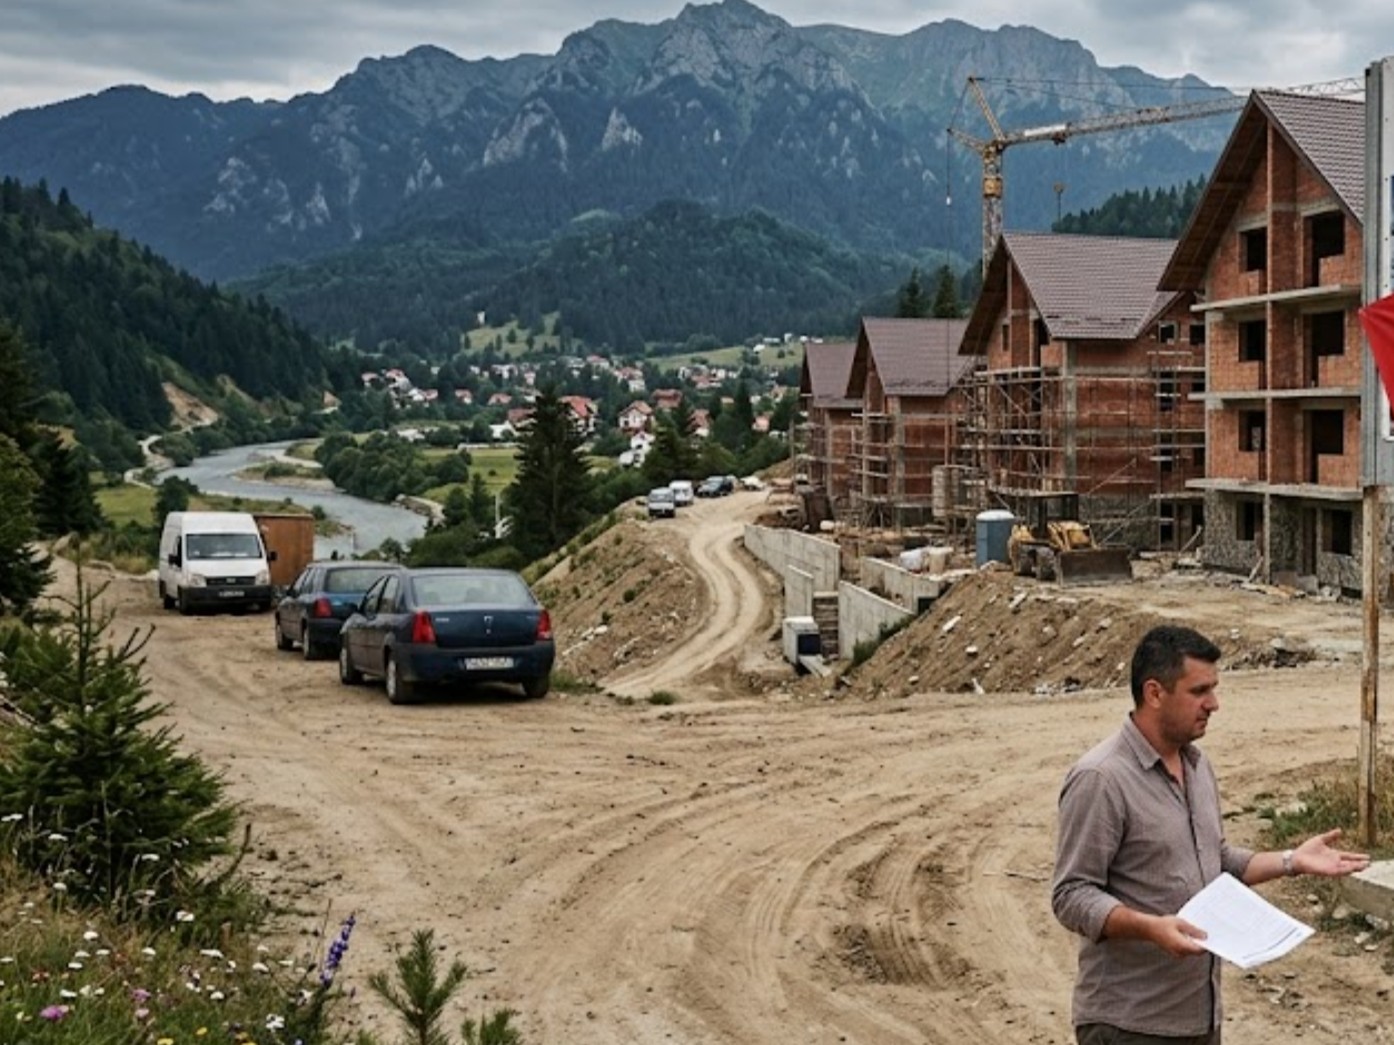
Impactul Legii 141/2025 asupra sectorului imobiliar din România reprezintă una dintre cele mai drastice reconfigurări de politică fiscală din ultimul deceniu, având un potențial de destabilizare profundă a întregului ecosistem economic. Intrarea în vigoare, de la 1 august 2026, a pachetului de măsuri prevăzut la articolul II punctul 42, articolul III și articolul VII modifică din temelii ecuația financiară a achizițiilor de locuințe noi.
Cota standard de TVA pentru locuințe devine 21%. Cota redusă de 9% se mai aplică exclusiv tranzitoriu, până la 31 iulie 2026, doar pentru locuințele cu preț de până la 600.000 lei (fără TVA) și max. 120 mp utili, dacă s-a achitat un avans și imobilul se livrează intabulat până la această dată. Decizia de eliminare definitivă a cotei reduse de TVA de 9% pentru proprietățile de maximum 120 mp utili și o valoare de până la 600.000 lei și alinierea acesteia direct la noua cotă standard de 21% echivalează cu un șoc fiscal direct de 12 puncte procentuale. În paralel, chiar și segmentele care depășeau aceste plafoane și erau deja taxate la nivelul standard înregistrează o creștere a cotației de la 19% la 21%. Această abordare uniformizată în sus elimină singurul supapă de oxigen de care beneficia clasa de mijloc și tinerii cumpărători, transformând accesul la o locuință nouă dintr-o necesitate socială într-un bun de lux indisponibil pentru o mare parte din populație.
Cota redusă de TVA de 9% la livrarea de locuințe — ultimele zile de aplicare a regimului tranzitoriuRegimul tranzitoriu instituit prin articolul III din Legea nr. 141/2025 expiră definitiv la 31 iulie 2026, inclusiv. Începând cu 1 august 2026, orice contract de vânzare-cumpărare autentificat va fi taxat obligatoriu cu cota standard de 21% (dacă livrarea este taxabilă prin lege sau opțiune), chiar dacă toate celelalte condiții sunt îndeplinite cumulativ — antecontract încheiat la timp, avans achitat în cuantumul cerut, suprafață sub 120 mp, valoare sub 600.000 lei, cumpărător nefigurând în Registru și locuință perfect locuibilă. Nu există prelungire, excepție sau derogare. Data care contează este data autentificării contractului de vânzare-cumpărare — momentul faptului generator —, iar nu data antecontractului, a plății avansului, a recepției sau a intabulării. O tranzacție care întrunește impecabil toate condițiile, dar se semnează la notar pe 1 august 2026, se taxează cu 21%, iar avansurile facturate anterior cu 5% sau 9% se stornează și se refacturează integral la cota standard. Consecința practică pentru dezvoltatori: agenda notarială pentru ultimele zile ale lunii iulie 2026 trebuie blocată acum. Orice întârziere administrativă — un cadastru neînregistrat, o recepție amânată, o programare notarială refuzată — transformă ireversibil operațiunea într-una taxabilă cu 12 puncte procentuale în plus, diferență care trebuie suportată de dezvoltator dacă antecontractul nu conține clauză de ajustare. Regimul tranzitoriu care permite aplicarea cotei reduse de TVA de 9% la livrarea de locuințe către persoane fizice este reglementat de articolul III din Legea nr. 141/2025, act normativ prin care s-a majorat cota standard la 21% și s-a eliminat, de la 1 august 2025, cota redusă pentru locuințe din articolul 291 alineatul (3) litera c) din Codul fiscal. Fiind o dispoziție tranzitorie, iar nu o normă de drept comun, interpretarea sa este strictă, iar condițiile se verifică cumulativ. Regimul se aplică exclusiv livrărilor efectuate în perioada 1 august 2025 – 31 iulie 2026 inclusiv, o singură locuință per persoană fizică (individual sau în comun).
Transpunerea practică a acestei legi generează efecte de-a dreptul devastatoare asupra dezvoltatorilor imobiliari, un sector care opera deja la limite mari de profitabilitate din cauza inflației din ultimii ani, a exploziei prețurilor la materialele de construcție și a ratelor ipotecare ridicate. Companiile de dezvoltare se trezesc captive într-o menghină financiară fără ieșire: pe de o parte, absorbția majorării de TVA în marginile proprii de profit este imposibilă fără a intra pe pierdere directă, iar pe de altă parte, transferarea integrală a acestei taxe de 21% în prețul final al contractelor de vânzare-cumpărare va duce la prăbușirea instantanee a cererii. Proiectele aflate deja în derulare, dimensionate pe baza vechiului regim fiscal de 9%, se confruntă cu valuri de anulări de promisiuni de vânzare și rezilieri de antecontracte din partea clienților care nu mai pot obține creditarea bancară necesară pentru a acoperi diferența de preț generată de noua cotă de TVA. În consecință, mulți dezvoltatori imobiliari, de la jucători de talie medie până la mari investitori, vor fi constrânși să blocheze imediat demararea noilor faze de construcție, să înghețe proiectele aflate în faza de autorizare și să sisteze lucrările pe șantierele active pentru a-și conserva lichiditățile. Incapacitatea de a vinde unitățile construite la noile prețuri va declanșa un val inevitabil de insolvențe și falimente în rândul dezvoltatorilor, în special al celor puternic îndatorați la instituțiile financiare, generând active blocate și credite neperformante în sistemul bancar.
Dincolo de prăbușirea pieței imobiliare în sine, efectele nefaste ale Legii 141/2025 se vor propaga precum o reacție în lanț în întreaga economie națională, având în vedere rolul de motor economic integrat pe care îl joacă domeniul construcțiilor. O reducere drastică a activității pe șantierele rezidențiale atrage după sine o contractare severă a producției și distribuției de materiale de construcții, de la ciment și oțel, până la finisaje, tâmplărie și instalații. De asemenea, firmele de arhitectură, proiectare, inginerie, consultanță, precum și agențiile de intermediere imobiliară vor înregistra scăderi masive ale cifrelor de afaceri, fiind forțate să își reducă activitatea. Piața muncii va resimți un impact social major. Sectorul construcțiilor și domeniile conexe angajează sute de mii de persoane, iar sistarea proiectelor imobiliare va conduce la disponibilizări în masă, creșterea șomajului și pierderea forței de muncă calificate, care va lua din nou calea migrației externe. Veniturile populației din acest sector se vor diminua considerabil, afectând consumul general la nivel național.
Paradoxul cel mai mare al acestei măsuri fiscale rezidă în efectul său de boomerang asupra bugetului de stat. Deși intenția declarată a Legii 141/2025 a fost creșterea încasărilor bugetare prin majorarea cotei de TVA, realitatea economică va demonstra contrariul. Prin prăbușirea dramatică a volumului total de tranzacții imobiliare și blocarea șantierelor, baza de impozitare se va restrânge într-atât de mult încât suma totală colectată din TVA imobiliar va fi semnificativ mai mică decât cea realizată sub regimul cotei reduse. În plus, statul va pierde sume uriașe din taxele pe muncă din cauza disponibilizărilor, din impozitele pe profit ale companiilor intrate în recesiune și din taxele notariale și de cadastru neîncasate. Prin urmare, aplicarea acestei legi riscă să împingă industria construcțiilor și economia românească într-o spirală stagflaționistă prelungită, deteriorând grav climatul investițional și încrederea în predictibilitatea legislativă a țării.
Adaugă-ne ca sursă preferată în Google