Noua Lege Nordis: În imobiliare vom vedea o separare între orașele mari și orașele mici, bazată pe structura cererii – Dezvoltatorii devin dependenți de bănci
 Redacția SINAIA GROUP
5 min
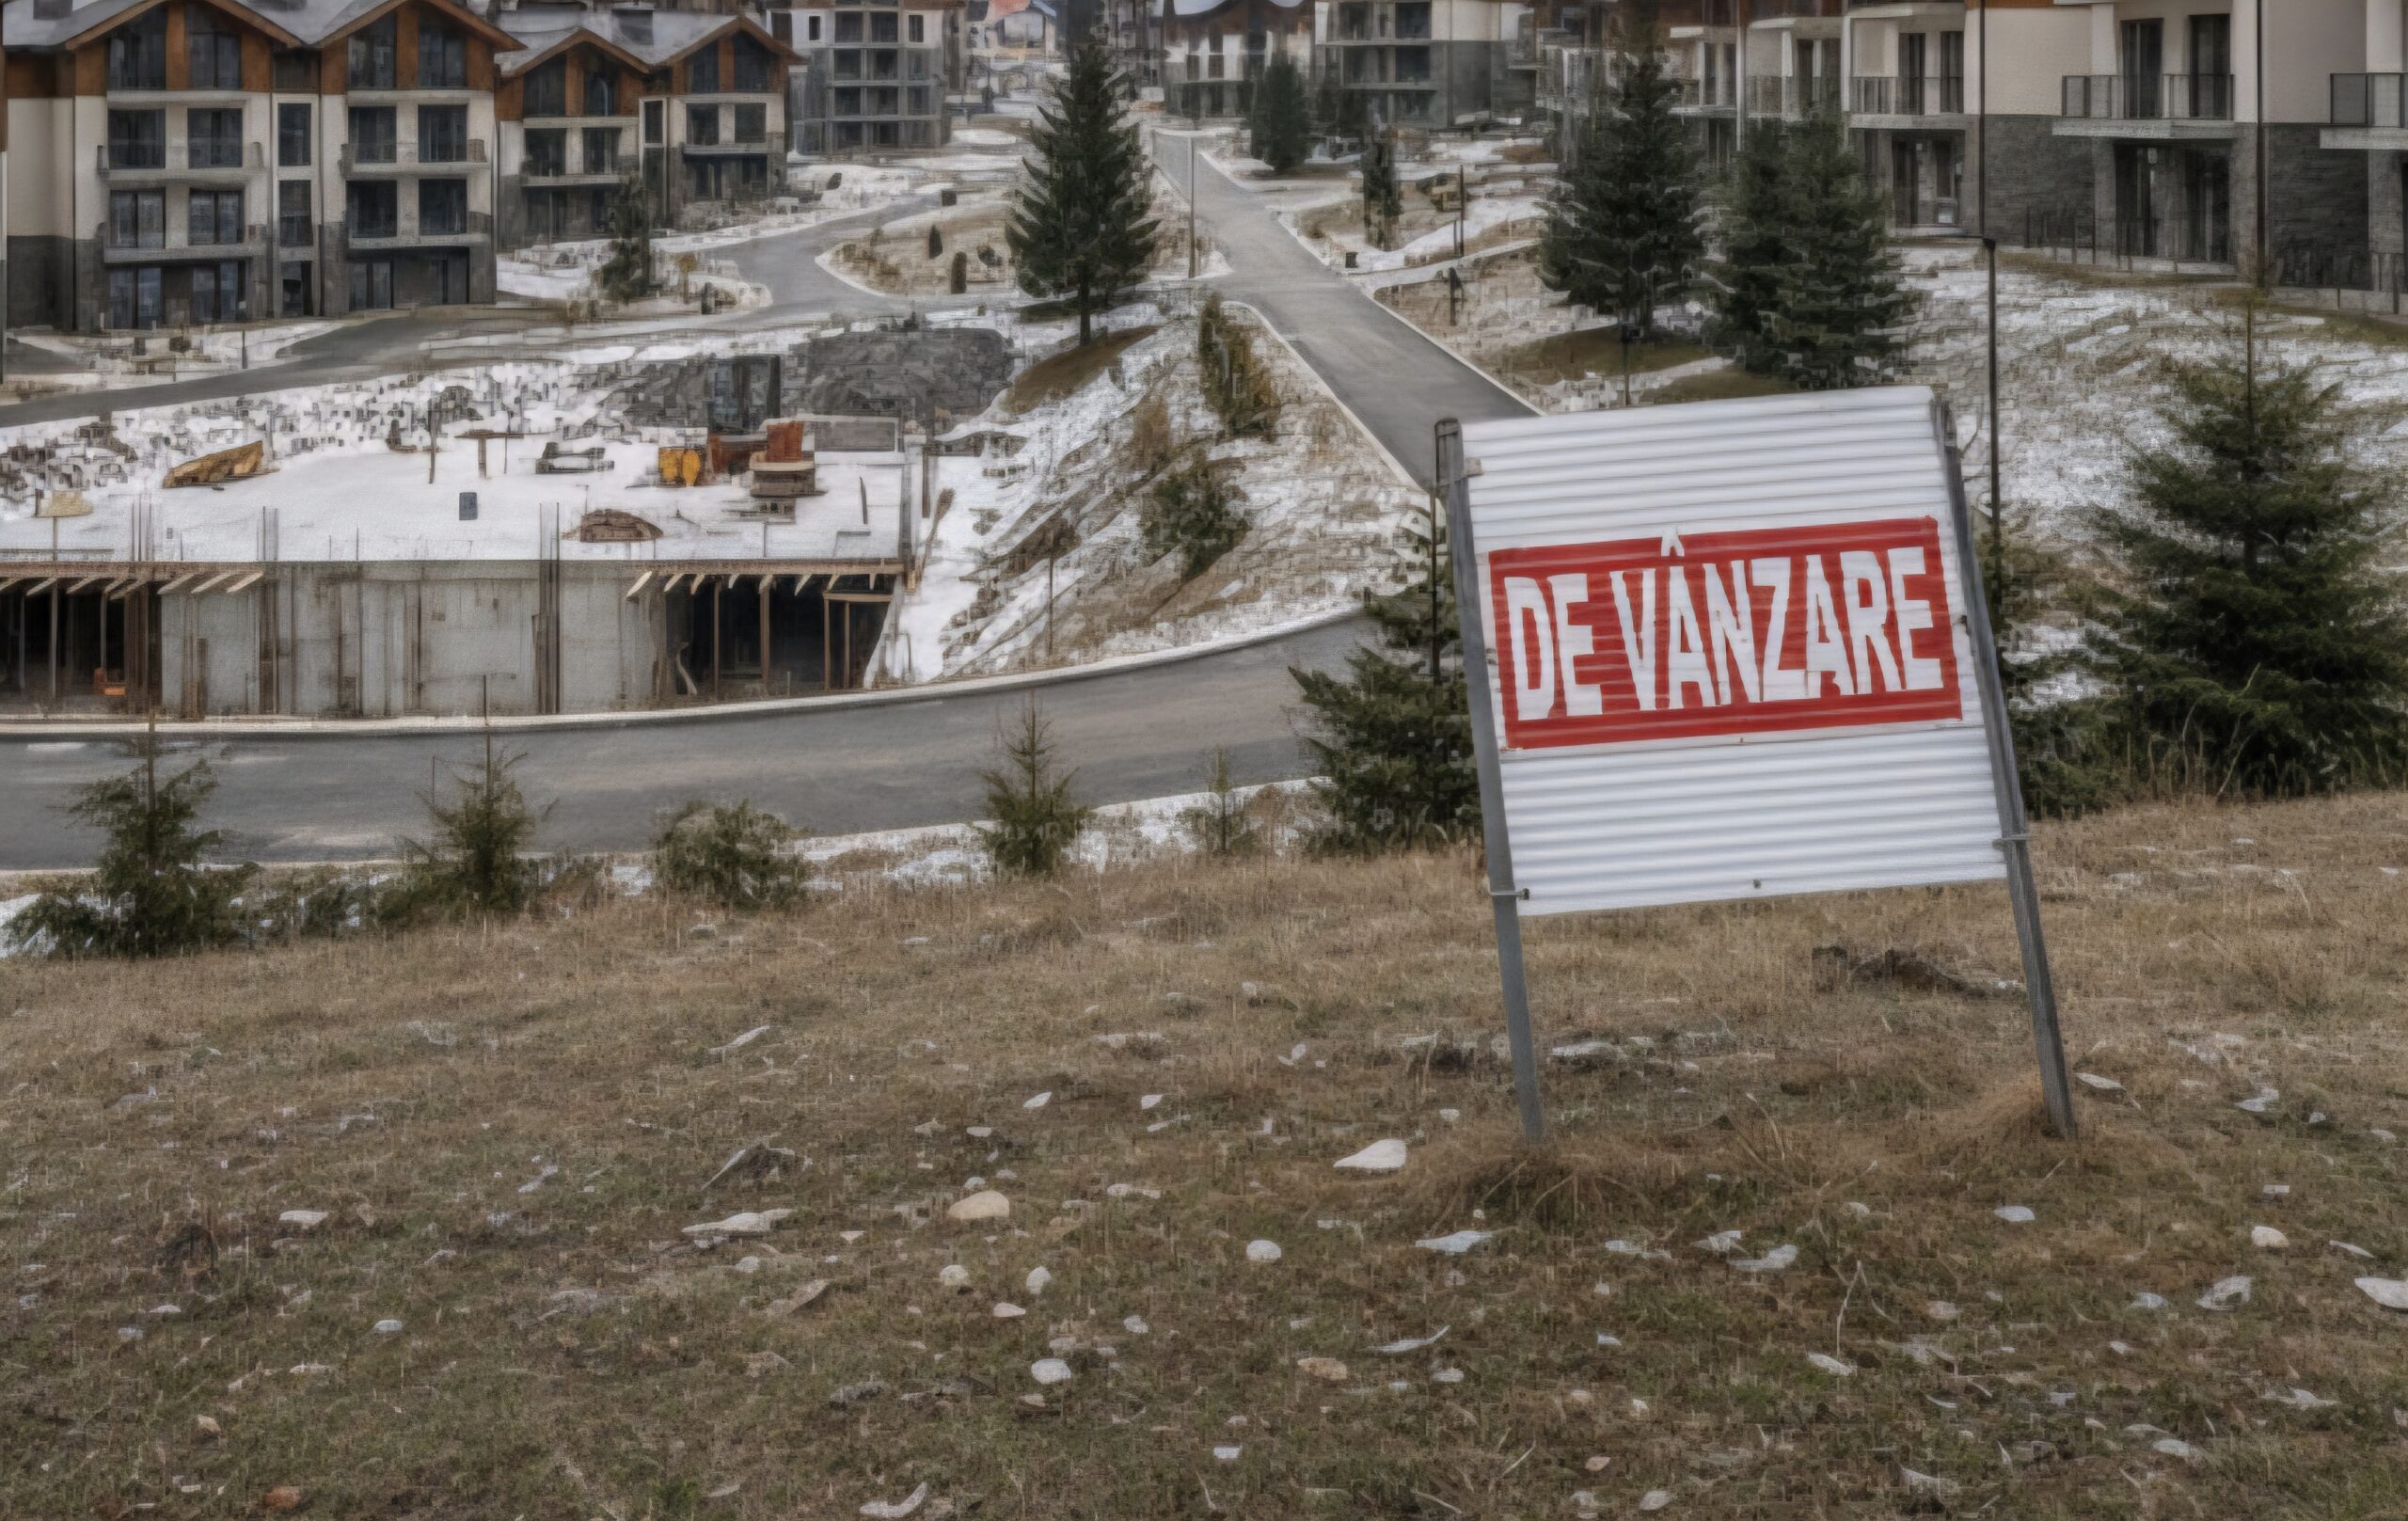
Noua reglementare de tip „Nordis” nu ar fi făcută în primul rând pentru protecția cumpărătorilor, ci că efectul ei real ar fi să schimbe modul de finanțare al dezvoltărilor, după cum urmează să vedem: Dacă dezvoltatorii nu mai pot construi atât de ușor folosind avansurile clienților ca sursă principală de capital, atunci oferta nouă devine mai dependentă de finanțare bancară și de capital propriu, adică mai scumpă și mai selectivă. Într-un astfel de scenariu, argumentul este că prețurile nu se prăbușesc „în cap” în marile orașe, pentru că scade viteza cu care se adaugă stoc nou și cresc costurile de producție/finanțare, ceea ce pune un prag sub prețuri, mai ales în zonele bune și la apartamentele noi.
În același timp, se va face o separare importantă între orașele mari și orașele mici, bazată pe structura cererii. În orașele mici, cererea solvabilă ar fi fost susținută disproporționat de venituri bugetare și de diverse decontări/beneficii (inclusiv chirii), ceea ce ar fi ridicat atât chiriile, cât și prețurile, peste nivelul pe care l-ar susține economia locală privată. Dacă aceste transferuri se reduc într-o perioadă de „strângere” economică, piața din orașele mici rămâne fără combustibil: populație îmbătrânită, puține locuri de muncă productive, migrație externă, iar cei care pot pleacă spre centrele mari. Într-un astfel de model, corecția în orașele mici devine mai probabilă, nu neapărat prin prăbușiri spectaculoase, ci prin lipsă de tranzacții și prin scăderi de preț necesare ca să apară cumpărători.
Pentru orașele mari, raționamentul este invers: migrația internă funcționează ca amortizor. Când economia încetinește, oamenii caută oportunități în centrele mari, ceea ce menține cererea de locuire și, implicit, un nivel ridicat al prețurilor în locațiile bune. În plus, inflația este invocată ca factor care împinge nominal prețurile în sus în timp, chiar dacă în termeni reali creșterea poate fi modestă. Se admite totuși posibilitatea unei corecții în zonele „cu hype” (exemple tipice: piețe care au crescut mai repede decât veniturile și decât utilitatea), unde prețurile au fost împinse de așteptări și de efect de turmă, nu doar de fundamente.
Chiar dacă orașele mari rămân reziliente, zonele cu „hype” și supraîncălzire (exemplele invocate sunt Brașov și Cluj) ar putea vedea o corecție. Asta e o distincție utilă pentru o analiză de presă: nu există o singură piață imobiliară în România, ci mai multe micro-piețe, iar riscul de corecție e mai mare acolo unde prețurile au crescut cel mai mult pe bază de așteptări și narativ, nu pe bază de venituri și utilitate. Pe termen scurt și mediu, argumentul că prețurile din orașele mari pot rămâne sus este legat de două forțe: rarirea ofertei noi (dacă finanțarea dezvoltatorilor devine mai grea) și inflația, care tinde să împingă în sus costurile de construcție și prețurile nominale. Chiar și într-un scenariu de stagnare, prețurile pot să nu scadă mult în lei, iar ajustarea să se facă „real” prin timp, adică prin inflație și venituri, nu prin ieftiniri vizibile. Asta explică de ce, în astfel de cicluri, piața se poate răci prin volum (mai puține tranzacții, timp mai mare de vânzare, discounturi punctuale), fără să vezi neapărat o prăbușire a prețurilor afișate.
Cea mai interesantă parte este diferențierea între cumpărarea pentru locuire și cumpărarea pentru investiție. Pentru locuire, logica este că, dacă prețurile în locații bune și orașe mari nu scad semnificativ, atunci amânarea poate să nu aducă beneficii, mai ales într-un mediu inflaționist. Pentru investiție, însă, apare problema de bază a randamentului și a cererii de chirie. Argumentul folosește un indicator structural: România are de mult timp o rată foarte mare de proprietate (peste 90%), iar dacă s-a construit mult și s-a cumpărat mult, dar rata de proprietate rămâne foarte ridicată, piața de chirii nu se extinde automat. În plus, dacă tot mai mulți cumpără pentru a închiria (două, trei, cinci apartamente), apare întrebarea „cui mai închiriezi?” într-o țară în care majoritatea deține deja o locuință. Aici se conturează riscul investițional: poți avea prețuri care rezistă, dar randamente din chirii care se comprimă, mai ales dacă oferta de apartamente de închiriat crește mai repede decât numărul de chiriași solvabili.
Din perspectiva pieței, concluzia logică este că următoarea perioadă poate aduce o polarizare. În orașele mari și în locațiile bune, prețurile pot rămâne sus sau pot crește ușor nominal, susținute de inflație, migrație și ofertă nouă mai rară. În orașele mici, unde cererea depinde mai mult de buget și de fluxuri locale fragile, corecțiile pot fi mai probabile. Iar pentru investitori, riscul principal nu este doar „scade prețul”, ci „nu mai ai cui să închiriezi la chiria pe care ți-ai făcut calculele”, ceea ce transformă investiția dintr-un pariu pe apreciere într-un activ cu cashflow incert.
Adaugă-ne ca sursă preferată în Google