Poate fi anulată în instanță creșterea taxelor și impozitelor? Ideea acțiunii judiciare câștigă teren
 Andreea Marinescu
7 min
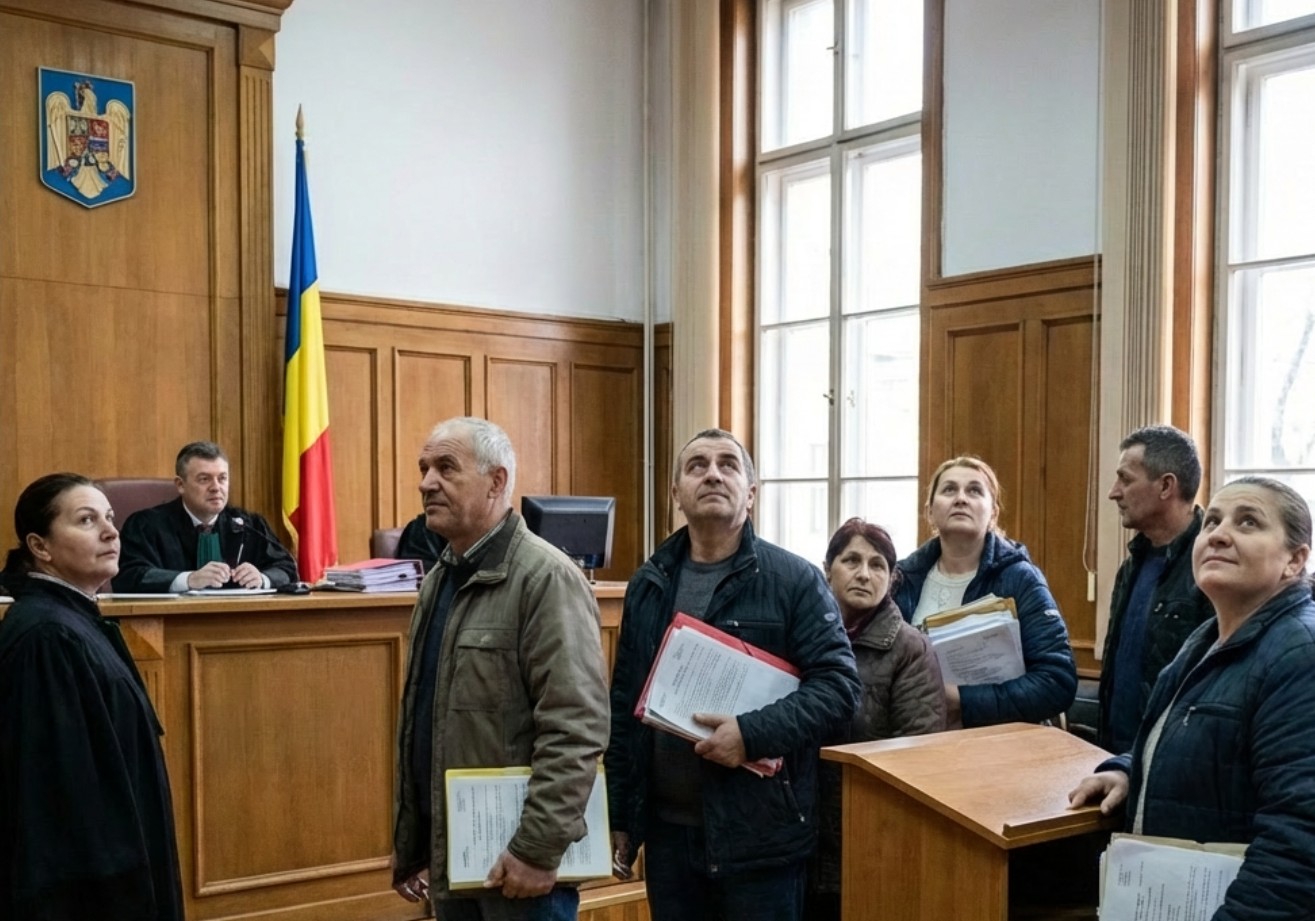
De la 1 ianuarie 2026, România s-a trezit cu o realitate fiscală șocantă. Impozitele pe locuințe și autoturisme au crescut dramatic, în unele cazuri dublându-se sau chiar triplându-se. Guvernul condus de Ilie Bolojan a implementat o reformă fiscală locală care a declanșat o serie de proteste în Secuime, în alte orașe și comune din țară. Acum, ideea atacării acestor taxe în instanță a câștigat teren, iar întrebarea care se pune este: este legal și posibil să se anuleze aceste creșteri prin cale judiciară?
Creșterea impozitelor pe proprietăți rezidențiale nu a fost uniformă, dar a fost semnificativă peste tot. Primăria Cluj-Napoca a anunțat majorări între 60 și 71% la impozitele pe clădiri rezidențiale. În Iași și Constanța, impozitele pe locuințe s-au dublat. La Timișoara și Ploiești, creșterea a ajuns la 80%. Pentru a ilustra concret, un apartament din Iași care costa aproximativ 180 de lei în impozit în 2025 acum este la circa 375 de lei în 2026 – o creștere de peste 108%. Pentru autoturisme, situația este similară. Regimul de impozitare a vehiculelor s-a schimbat radical, cu noi taxe și dispariția unor scutiri anterioare. Impactul bugetar anunțat de Guvern este de 3,7 miliarde de lei în 2026, bani care rămân în bugetele administrațiilor locale.
Protestele au început zilele trecute în Secuime și s-au extins rapid. În Gheorgheni, aproximativ 200 de persoane au ieșit în stradă împotriva majorării impozitelor. Demonstrațiile s-au extins din Sfântu Gheorghe către Miercurea Ciuc, Târgu Secuiesc și Odorheiu Secuiesc. Oamenii au spus clar: taxele s-au dublat și chiar triplat, și nu mai pot face față cheltuielilor. Ceea ce a început ca o simplă nemulțumire fiscală s-a transformat rapid în ceva mai grav din punct de vedere politic. Protestele din Secuime au captat atenția UDMR, partenerul de coaliție al lui Bolojan. Kelemen Hunor, liderul UDMR, a ieșit public: „Nu poți să guvernezi împotriva oamenilor”, a spus Hunor, amenințând implicit stabilitatea coaliției.
Conform Codului de Procedură Fiscală (Legea nr. 207/2015), contribuabilii au dreptul să conteste actele administrative fiscale. Contestația este o cale administrativă de atac și nu înlătură dreptul la acțiune al celui care se consideră lezat în drepturile sale printr-un act administrativ fiscal. Procedura este clară: un contribuabil care consideră că a fost vătămat în drepturile sale printr-o decizie de impunere poate formula contestație. Însă, și aici vine punctul crucial, Curtea Constituțională a deja pronunțat asupra acestei chestiuni. În Decizia nr. 481/2025, CCR a respins cu unanimitate de voturi sesizarea AUR la legea privind pachetul doi de măsuri fiscal-bugetare, prin care cresc taxele locale. Curtea a considerat că legea este constituțională. Decizia CCR este fundamentată pe o interpretare a Constituției. Articolul 135 din Constituția României instituie competența consiliilor locale sau județene de a stabili impozite și taxe locale, cu condiția ca acestea să fie „în limitele legii”. Curtea a considerat că majorarea impozitelor se încadrează în aceste limite legale.
Pentru a înțelege contextul, trebuie să privim înapoi. Impozitele locale în România au o istorie complexă. După 1989, sistemul fiscal local a fost reconstruit din temelii. Inițial, impozitele pe proprietăți rezidențiale erau foarte mici, sub 100 de euro pe an pentru o locuință medie. România a rămas mult timp cu unele dintre cele mai mici impozite pe proprietate din Uniunea Europeană. Comparația cu alte țări europene este revelatoare. În Franța, impozitul pe proprietate ca procent din PIB este de 3,7% – cel mai mare din UE. În Italia, Spania și Germania, impozitele pe proprietate sunt semnificativ mai mari decât în România. Franța și Italia scutesc prima locuință de taxe și oferă deduceri semnificative pentru proprietari. Media europeană pentru impozitul pe proprietate este de circa 710 euro pe an, în timp ce România era la aproximativ 93 de euro înainte de creșterea din 2026. Creșterea din 2026 aduce România mai aproape de media europeană, dar într-un mod care a șocat populația. Problema nu este doar amploarea creșterii, ci și faptul că a fost implementată brusc, fără o perioadă de tranziție sau de acomodare.
După creșterea din 2026, România se situează undeva la jumătatea drumului către media europeană, dar cu o diferență crucială: în alte țări europene, creșterea impozitelor pe proprietate a fost graduală și însoțită de beneficii sociale și servicii publice îmbunătățite. În România, creșterea a fost abruptă și fără compensații clare. Germania, de exemplu, are impozite locale mai mari decât România, dar și servicii publice de calitate superioară. Franța scutește prima locuință. Italia oferă deduceri semnificative. România nu a oferit nicio scutire sau deducere pentru locuințele principale ale cetățenilor obișnuiți.
Creșterea impozitelor pe proprietate și autoturisme exercită o presiune semnificativă asupra bugetelor familiale, în special asupra clasei de mijloc. Pentru o familie care deține o locuință și un autoturism, creșterea combinată a impozitelor poate ajunge la sute de lei pe an, o sumă substanțială pentru bugetele cu venituri medii. Impactul economic nu se limitează la bugetele individuale. Creșterea impozitelor pe proprietate poate descuraja investițiile în imobiliare și poate reduce consumul în alte sectoare ale economiei. Oamenii care trebuie să plătească mai mult în impozite vor avea mai puțini bani de cheltuit în alte domenii, ceea ce poate afecta economia locală și națională.
Poate fi anulată creșterea impozitelor prin cale judiciară? Din punct de vedere strict juridic, răspunsul este complicat. Curtea Constituțională a deja pronunțat că legea care permite creșterea impozitelor este constituțională. Aceasta înseamnă că o contestație directă a constituționalității legii nu va avea succes. CCR a fost clar: legea este constituțională. Însă, există alte căi juridice care ar putea fi exploatate. Un contribuabil individual poate contesta decizia de impunere emisă de autoritatea locală, invocând că aceasta depășește limitele legale sau că a fost calculată incorect. Aceasta ar fi o contestație administrativă, nu constituțională. Procedura ar fi următoarea: contestație la autoritatea locală, apoi apel la instanța de contencios administrativ. Problema este că, chiar dacă o instanță ar considera o decizie de impunere specifică ca fiind ilegală, aceasta nu ar anula legea în sine. Ar putea anula doar decizia specifică, nu și baza legală pentru creșterea impozitelor.
O altă cale ar fi o sesizare la Curtea Europeană a Drepturilor Omului, invocând că creșterea impozitelor încalcă dreptul la proprietate privată. Însă, și aceasta ar fi o cale dificilă, pentru că CEDO recunoaște dreptul statelor de a impozita proprietatea, cu condiția ca aceasta să nu fie discriminatorie sau arbitrară.
Din punct de vedere strict juridic, anularea creșterii impozitelor în instanță este greu realizabilă. Curtea Constituțională a pronunțat deja că legea este constituțională. Contestațiile administrative ale deciziilor de impunere specifice ar putea avea succes în cazuri individuale, dar nu ar anula legea în sine. Ceea ce este mai probabil este o corecție legislativă forțată de presiunea politică. UDMR amenință coaliția, protestele se intensifică, și Bolojan ar putea fi forțat să accepte o reducere a creșterii impozitelor. Aceasta nu ar fi o anulare, ci o corecție parțială. Impactul unei asemenea corecturi ar fi semnificativ. Ar restabili o oarecare stabilitate politică în coaliție, ar calma protestele din Secuime și alte orașe, și ar oferi cetățenilor o oarecare ușurare a presiunii fiscale. Dar ar fi și o recunoaștere a faptului că creșterea inițială a fost prea drastică și prea greu de suportat pentru cetățenii obișnuiți.
Adaugă-ne ca sursă preferată în Google